statistiche web

2020

L’INESORABILE DECADENZA DELLA DISTRIBUZIONE MODERNA IN ITALIA. 7 SPIEGAZIONI +1 SOLUZIONE

L’INESORABILE DECADENZA DELLA DISTRIBUZIONE MODERNA IN ITALIA. 7 SPIEGAZIONI +1 SOLUZIONE 1510 874 Chiara

Pillola 7

L’INESORABILE DECADENZA DELLA DISTRIBUZIONE MODERNA IN ITALIA.
7 SPIEGAZIONI +1 SOLUZIONE

PREMESSA

Negli anni ‘90 la distribuzione moderna ha rivoluzionato il commercio in Italia: tempi in cui la cetomedizzazione della nostra società passava attraverso i consumi affluenti da centro commerciale. L’equivalente dello “I shop therefore I am” anglasassone.

Oggi se i centri commerciali non chiudono per lockdown sono comunque desolatamente vuoti.

Ma in più non fa più figo andare all’Ikea, all’outlet e sì, ahimè, anche a fare la spesa.

1 – È CAMBIATO IL MERCATO

Oggi la tragedia umana è non poter andare a fare l’aperitivo o sedersi al ristorante dopo le 22, il mondo della spesa è stato surclassato da quello dell’emozione dell’intrattenimento, dove il food ha la sua parte, ma è consumazione, non acquisto-produzione. E anche il non food è “design” e “fashion” da ambientazione, semmai da comprare nei concept store e su internet. Lo shopping e il consumismo sono classisti e analfabeti allo stesso tempo: non c’è nulla di aspirazionale nelle grandi superfici, oggi le subisci non le scegli. Mentre lo shopping nelle botteghe alimentari è molto cool.

2 – UN NUOVO VALORE DEL TEMPO/SPAZIO

Il tuo tempo, quel poco che hai a disposizione, lo impieghi in attività che devono gratificarti e ricaricarti, ancora una volta i consumi esperenziali. Lo spazio è sempre più all’aperto e non al chiuso, più intimo che per la massa. Per un cliente onnipotente che ha tutto e può tutto, acquistare in una superficie della distribuzione moderna è un’opzione tra le tante, al limite solo funzionale.

3 – È CAMBIATO IL MODELLO DI BUSINESS

Standardizzazione, replicabilità infinita, grande traffico e volumi di vendita, sono un modello di business totalmente superato. Oggi si lavora sulla nicchia (pensando alla massa) e si finge di personalizzare (aspirando allo standard). Il modello francese degli ipermercati è fallito, resiste in Italia il discount che non è che un supermercato migliore rispetto alla media del mercato, con tanta panificazione all’entrata. Il convenience si moltiplica ma in realtà come franchising e non come un format innovativo. Le grandi operazioni immobiliari sono già state fatte nel passato, non c’è più “ciccia”.

4 – MANCA L’IDENTITA’

In un mondo dove il brand è tutto, la distribuzione moderna ha perso valore e identità. Per marchi che lasciano l’Italia e il mondo come Auchan, altri hanno perso la loro forza e significato specialmente sui nuovi consumatori. Mancano gli imprenditori e i manager di un tempo. È tutto un po’ fané, quando un tempo i reatiler erano brand che significavano innovazione. Oggi hanno una migliore reputation Deliveroo o Amazon che un “vecchio” retailer e intanto le marche hanno capito da tempo che la distribuzione moderna non è più il loro canale elettivo per trasferire valori al cliente finale.

5 – MANCANO IDEE E INNOVAZIONE

Quali sono le nuove idee? Quali i nuovi manager? I convegni del settore, in pieno stile italico, sembrano i salotti di Bruno Vespa, una compagnia di giro che parla del nulla rispetto a un mercato in forte crisi. Lo ammetto non li frequento più. Temi ricorrenti: filiera, omnicanalità, centralità del cliente, ecocomapatibilità. Poi ti trovi bloccato in coda in Via Senato perché un camion che deve consegnare la spesa di una nota insegna parcheggia in sosta vietata…della serie parlare bene e razzolare male. Alla fine l’unica vera innovazione prodotta in Italia negli ultimi 10 anni è Eataly.

6 – MANCANO GLI ASSORTIMENTI

Per certe catene food e non food quello che trovi sugli scaffali ha dell’ “imbarazzante” rispetto ai nuovi significati di consumo. Assortimenti “noiosi” per un consumatore onnipotente che può scegliere cosa, quando e dove mangiare. Fai fatica a comprare oltre i generi di prima necessità, tipo pasta e latte. E ormai noti anche problemi basici come qualità dell’esposizione dei prodotti, manutenzione e conservazione degli stessi. Chi ha introdotto la somministrazione non va oltre il bar sottocasa, quello che da anni chiude perché hanno aperto le pasticcerie firmate, gli specialty coffee e le bakery caffè. Un caffè espresso mediocre, panino e insalatona, brioche gelo. Ma poi che centra un bar, supponiamo anche all’altezza, con fare la spesa?

7 – MANCANO I CONCEPT

Dopo la follia di qualche anno fa dei concetti “premium” e “gourmet” declinati su tutti i formati per inseguire Eataly, oggi non si innova più nulla e si fa fatica a rinnovare e manutenere anche alcuni negozi. Il convenience era un’occasione ma sembra ormai sprecata, perchè declinata come un piccolo super piuttosto che come un format a sè oppure come un’occasione per moltiplicarsi attraverso il franchising. Bastava copiare dagli inglesi, ma è noto che i manager italiani non sono usi andare in giro per capire cosa succede sul mercato. Dell’ipermercato non si parla più ad arte perché è meglio il silenzio che intonare il de prufundis del format. Anche i più bei supermercati italiani invidiati da tutti si sono messi in testa di rivedere una formula da sempre vincente.

+1 – COME NE USCIAMO?

Con tanta umiltà, considerando che la distribuzione moderna non morirà mai ma deve rinnovarsi e recuperare l’efficienza perduta. Un supermercato rimane un supermercato come funzione d’uso, ma i bisogni del 2020 richiedono un supermercato del 2020 e del futuro.
Poke: i segreti del successo del piatto più venduto in Italia 5 motivi per spiegare come una ricetta etnica è diventata un concept food globale

Poke: i segreti del successo del piatto più venduto in Italia 5 motivi per spiegare come una ricetta etnica è diventata un concept food globale 1506 854 Chiara

Pillola 6

Poke: i segreti del successo del piatto più venduto in Italia
5 motivi per spiegare come una ricetta etnica è diventata un concept food globale

1 – FUNZIONE D’USO

Ricordate la vecchia “insalatona” o il piatto unico? Il poke soddisfa lo stesso significato di consumo: una soluzione di pasto veloce, definitiva e apparentemente anche salutare, appunto come l’insalatona…Ottima per la pausa pranzo o per gustarla davanti a Netflix, perfetta per i millenials che non fanno la spesa né cucinano.

2 – CONTENITORE

È scientificamente provato che nel mondo food la rotondità delle forme conforta e aiuta l’accettazione e l’acquisto delle persone. Non a caso nell’evoluzione del poke si aggiunge nella sua definizione la parola “bowl” (ciotola sa troppo di pet food…) fino ad arrivare addirittura ad una nuova categoria merceologica che sublima anche il poke originale: “le bowl” con verdure, carne, coous cous, calde o fredde e anche nella versione liquida come zuppe. Il contenitore fa la categoria, una vera novità nel mondo del food!

3 – INGREDIENTI

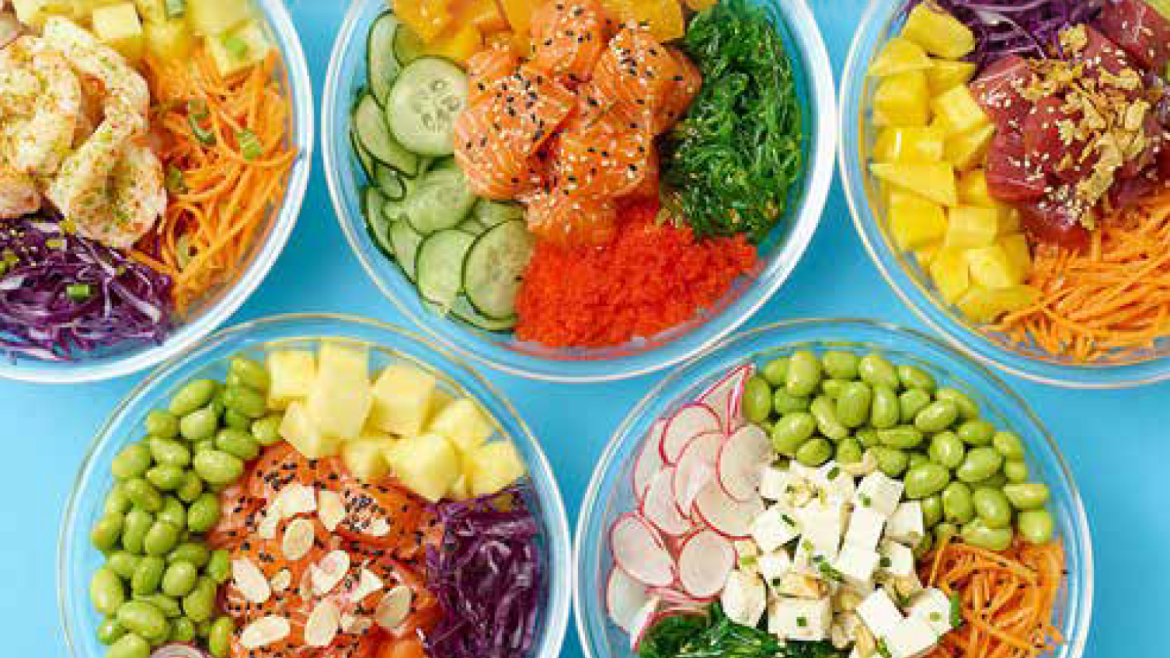
Nella ricetta originale gli ingredienti sono i più cool del food: pesce crudo che piace a tutti (salmone e tonno), proteine (edamame), la frutta superfood (avocado o mango), il riso che al contrario di quello che si pensa non è un ingrediente neutro ma distintivo della ricetta. I colori degli ingredienti a contrasto con il bianco-riso rendono il poke ancora più attraente, altro elemento essenziale di un concept food globale. L’Hawaian style fa parte dell’immagine coordinata, dove imperano i colori pastello, ma ancora una volta è una reinterpretazione o addirittura un’invenzione con nessun riferimento storico. L’iconografia del surfista più che della memoria food.

4 – PERSONALIZZAZIONE

Il poke da ricetta si evolve in un prodotto e un contenitore risultato dell’assemblaggio di variabili scelte dal cliente anche nella size della bowl (small, medium, large). Compaiono salse e condimenti oltre la soya, diverse tipologie di riso e di pesce, verdure da insalatona, granelle e topping. La storia si ripete come per le mode passate degli hamburgher, della pizza, del gelato a stecco. Oltre la generica percezione di cibo “sano”, poco si sa di origine e certificazione dei prodotti, trattati ormai in modo massificato.

5 – ESPERIENZA SUL PUNTO VENDITA

Nel passaggio da ricetta etinica a concept di prodotto il poke diventa uno dei primi prodotti a essere pensato per una vita multicanale, dove takeaway e delivery la fanno da padrone e il punto vendita fornisce un’espereinza minima per il cliente. Tralasciando insegna e ambientazione, il “negozio-laboratorio”, più che “ristorante” di poke, non è che il vecchio banco self service (l’archeologia del food service) dove scegli da una saladette gli ingrediente della tua bowl.

Le operation sono minime (non si cucina), la professionalità degli operatori anche: il business si basa su standardizzazione e volumi.

KŌHĪ TOKYO 1982

KŌHĪ TOKYO 1982 984 890 Chiara

Pillola 5

KŌHĪ TOKYO 1982

APRE A MILANO

1 – IL CONCETTO

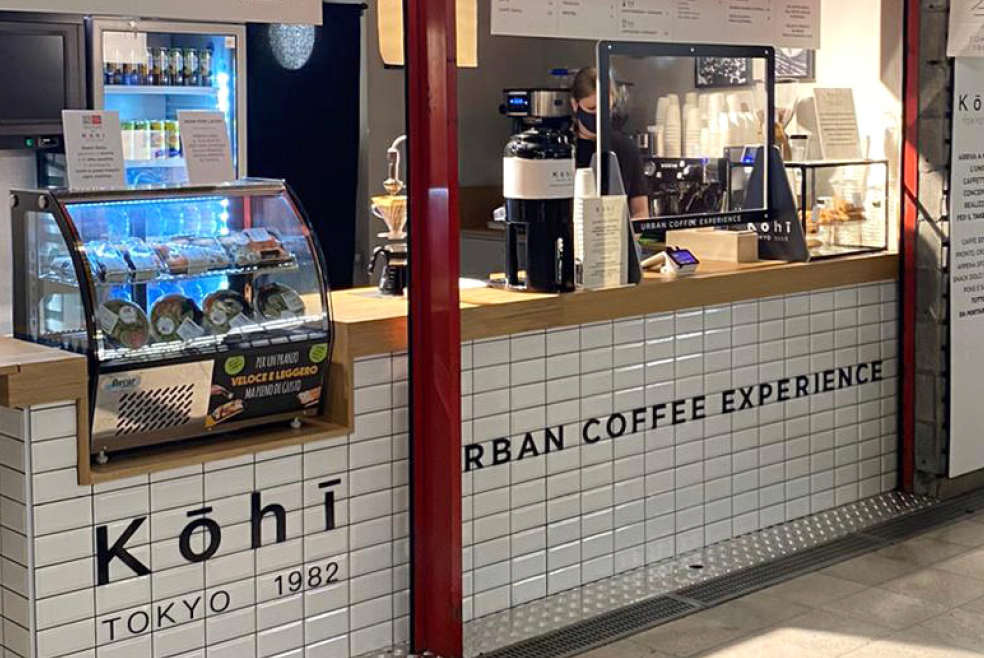
Si chiama Kōhī – Tokyo 1982 la nuova Urban Coffee Experience che ha aperto il suo primo punto vendita il 9 maggio 2020 nei locali della metro M3 di Milano stazione di Porta Romana e presto in sviluppo con altre aperture.

Il progetto è stato pensato e sviluppato dalla M&T, società di consulenza strategica che si occupa di concepire esperienze innovative per nuovi significati di consumo.

Qualità e semplicità sono le parole d’ordine: pochi prodotti di grande qualità che semplificano la scelta di un cliente urbano che va veloce. Poche referenze di grande qualità che coprono i bisogni di tutta la giornata. Un scala di prezzi ridotta per incrementare lo scontrino medio, operation semplificate anche per gli operatori.

In sintesi: il contrario del bar tradizionale generalista all’italiana che offre e fa un po’ di tutto e contemporaneamente meno complesso e più “commerciale” di uno specialty coffee.

2 – IL FORMAT

Accogliente nella sua essenzialità, lo spazio Kōhī è un luogo materico e minimale che lascia al caffè totale libertà espressiva.

Semplice e familiare ma curato e rigoroso: l’ambientazione non lascia nulla al caso; tutto è organizzato in un ordine sacro ma non intimidatorio.

I materiali sono il legno chiaro, il cemento e le piastrelle bianche rettangolari. La comunicazione, essenziale ed iconica, è immediatamente chiara e leggibile anche da chi passa velocemente.

Sulle pareti del piccolo retrobanco si intravedono immagini urbane e rituali di stampo giapponese.

3 – L’OFFERTA

Kohi offre l’eccellenza del caffè pour-over accompagnato da soluzioni di snacking e di pasto veloci e take-away.

La materia prima è la miscela “K”, una miscela pregiata, di alta qualità, dal gusto deciso e intenso, prodotta in esclusiva per Kōhī, perfetta sia per caffè filtro che per espresso.

I metodi di estrazione vantano le migliori tecnologie della Marzocco, come il sistema Modbar, e il caffè è sempre pronto e alla giusta temperatura per essere preso in qualsiasi momento e bevuto on-the-go.

Oltre al filtro e all’espresso, l’offerta caffè prevede anche l’esclusivo cold brew, il cappuccino e la ricetta signature “Caffè Tokyo”, tutto servito rigorosamente nei bicchieri Kōhī per il consumo on-the-go.

Anche l’assortimento food è fortemente incentrato sul grab-and-go: pain au chocolat, madeleine, bretzel e focaccia Senatore Cappelli per accompagnare il caffè con dolce o con salato; pokè e sushi to-go di Kelly Deli per soluzioni di pasto e cena veloci e take-away.

I pagamenti sono principalmente in moneta elettronica e tramite app, per ulteriore velocità e praticità.

4 – LOCATION

Premium high street e department stores, food hall e gastro market: le location elettive del concept Kōhī, sono unità/corner strategici di 15-20 metri quadri, affacciati su strade, piazze e punti di grande passaggio pedonale, in quartieri ad elevata densità abitativa o lavorativa o – come servizio esclusivo – in concetti commerciali premium o concept stores.

Per la sua natura grab-and-go il format è particolarmente indicato anche per i contesti “travel”: negli aeroporti, nelle principali stazioni o nelle immediate adiacenze di fermate metropolitane.

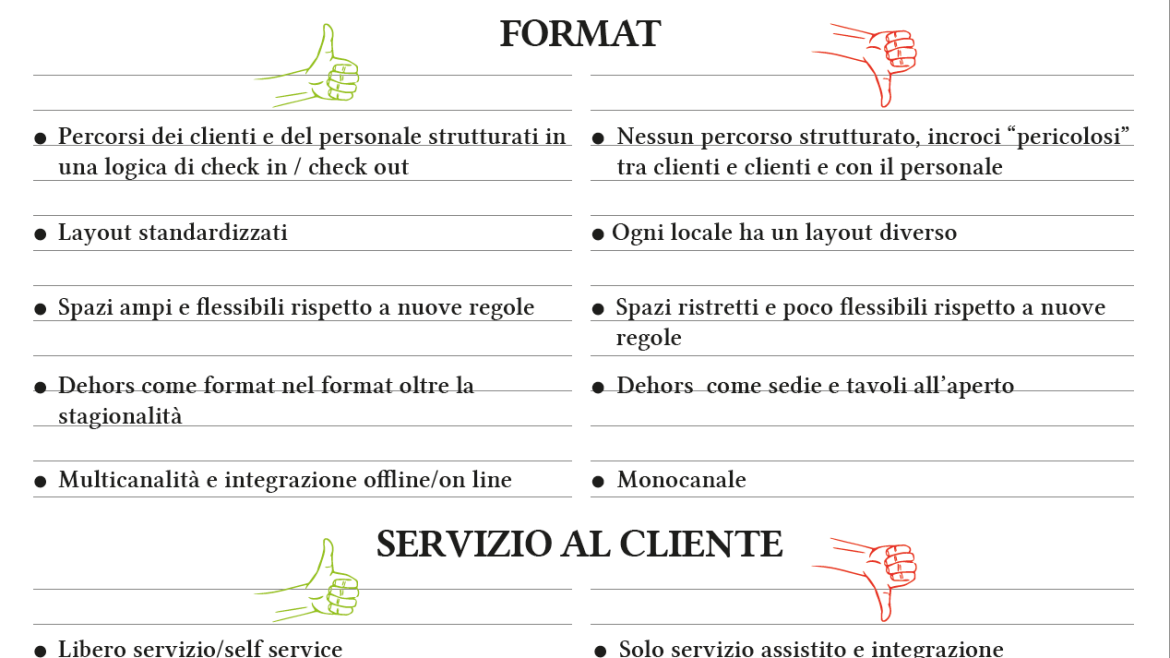
Linee guida per la ripartenza del settore retail (food e non food): quali imprenditori, format, servizio cliente avranno più facilità a ripartire e chi avrà più difficoltà.

Linee guida per la ripartenza del settore retail (food e non food): quali imprenditori, format, servizio cliente avranno più facilità a ripartire e chi avrà più difficoltà. 1268 1854 Chiara

Pillola 4

Linee guida per la ripartenza del settore retail (food e non food): quali imprenditori, format, servizio cliente avranno più facilità a ripartire e chi avrà più difficoltà.

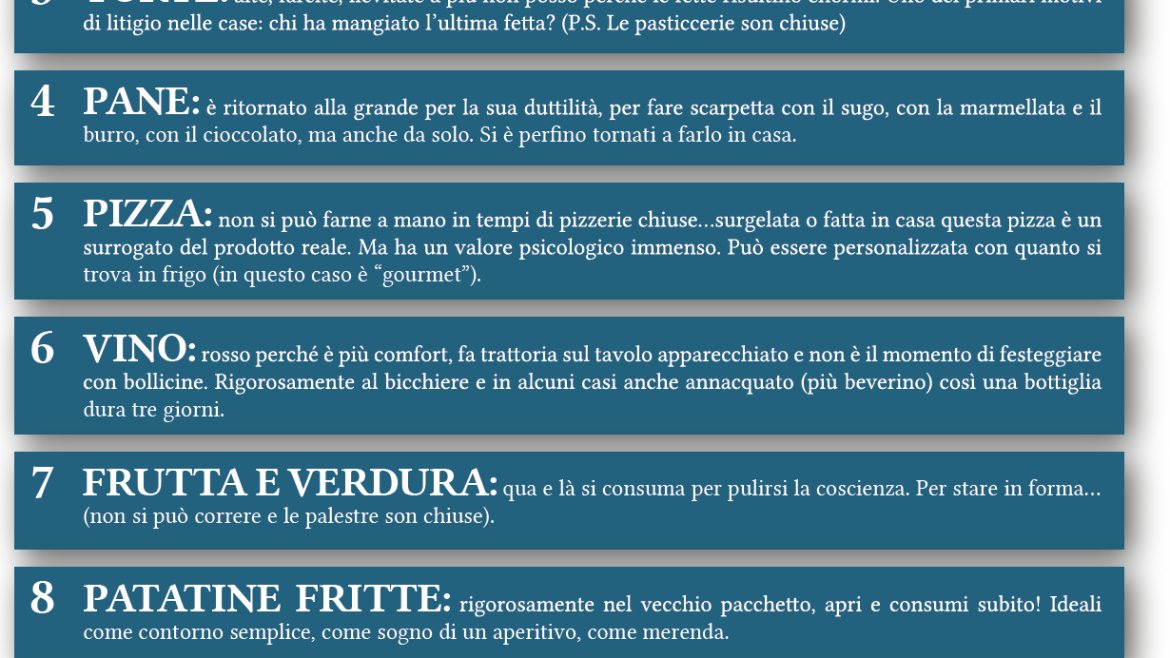
La classifica della food experience casalinga secondo M&T. (Sono ben accetti commenti e integrazioni)

La classifica della food experience casalinga secondo M&T. (Sono ben accetti commenti e integrazioni) 1230 1800 Chiara

Pillola 3

La classifica della food experience casalinga secondo M&T.
(Sono ben accetti commenti e integrazioni)

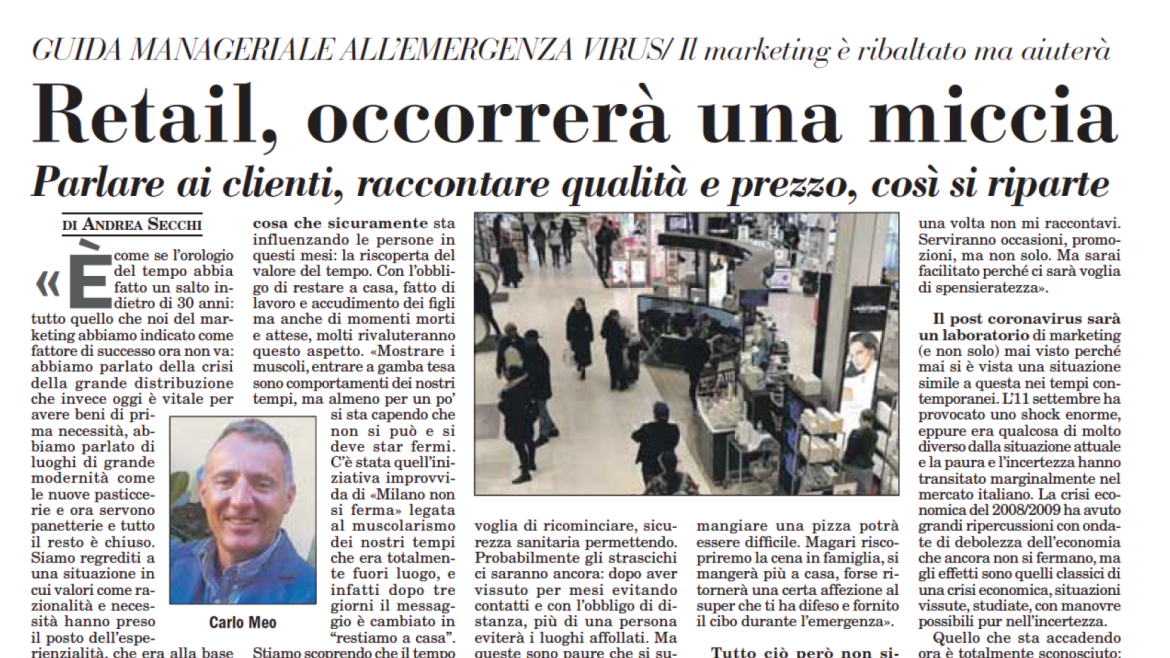
In questo periodo di incertezza Carlo Meo, amministratore delegato di M&T, condivide alcune riflessioni su presente e futuro in un’intervista di Andrea Secchi per il quotidiano Italia Oggi.

In questo periodo di incertezza Carlo Meo, amministratore delegato di M&T, condivide alcune riflessioni su presente e futuro in un’intervista di Andrea Secchi per il quotidiano Italia Oggi. 1654 1784 Chiara

Pillola 2

In questo periodo di incertezza Carlo Meo, amministratore delegato di M&T, condivide alcune riflessioni su presente e futuro in un’intervista di Andrea Secchi per il quotidiano Italia Oggi.

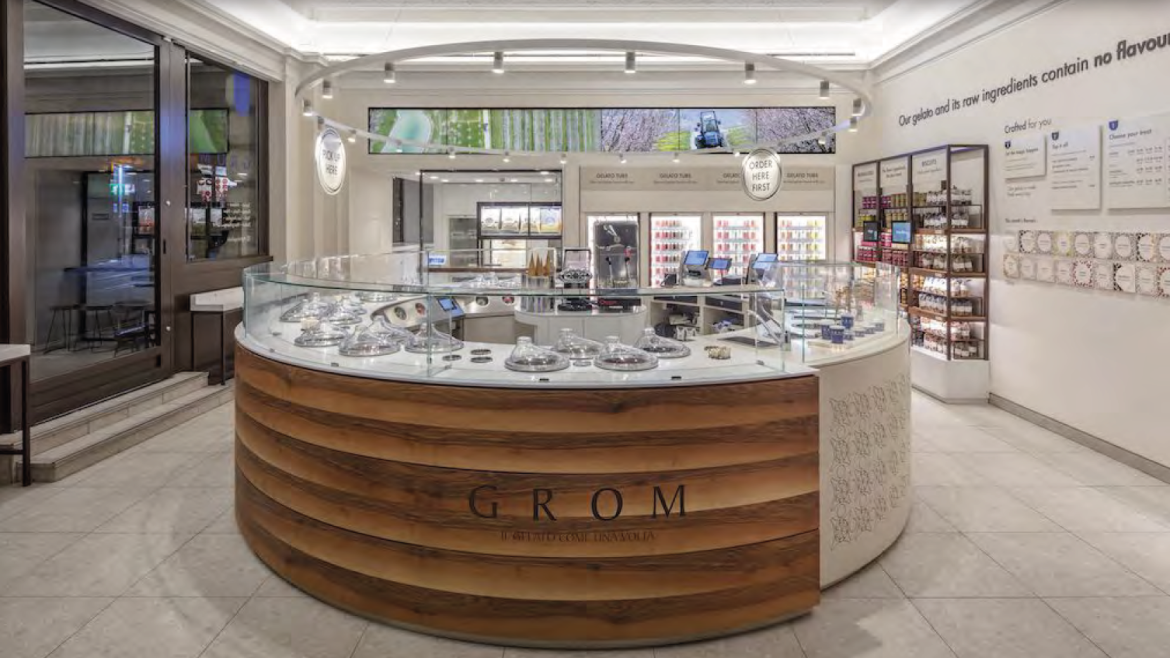
Perché il 70% dei gelatieri vuole avere la somministrazione nei propri negozi? 6+1 motivi per spiegare le ragioni di Unilever e il successo, comunque sia, di Grom

Perché il 70% dei gelatieri vuole avere la somministrazione nei propri negozi? 6+1 motivi per spiegare le ragioni di Unilever e il successo, comunque sia, di Grom 1506 870 Chiara

Pillola 1

Perché il 70% dei gelatieri vuole avere la somministrazione nei propri negozi?
6+1 motivi per spiegare le ragioni di Unilever e il successo, comunque sia, di Grom

1 – LE CHIAVI DEL SUCCESSO

Nel 2003 non esistevano catene di gelateria in Italia, di più non esisteva l’idea che una catena di food service potesse essere un brand, e ancora l’innovazione di Grom, quella che ha reso possibile la sua replicabilità, è stata la premessa dell’intero successo: mantecare il gelato nel PV spedendo una base uguale per tutti da un laboratorio centralizzato. Non è mai stato un problema di artigianalità, piuttosto di poter fare a meno e superare la figura dell’artigiano, i suoi segreti e le ricette, per poter gustare un buon gelato in ogni dove.

2 – LA COERENZA

I Grom hanno sempre affermato di voler fare il gelato più buono del mondo, ci credevano e perseguivano questa strada. Un approccio diverso dall’imprenditore che cambia idea ogni giorno.

Il cono venduto alla cifra esorbitante, ai tempi, di € 2.50 ribadiva questo posizionamento. Così è diventato e rimane, insieme a Obika, l’unica catena retail italiana internazionale. Tanti ci hanno provato a Londra e NY facendo una pessima figura. Il nuovo Grom è probabilmente Venchi.

3 – IL TEMPO PASSA

Nel mondo retail e food service 17 anni sono un’eternità. Grom negli anni è cambiato poco mentre il mercato è cambiato tanto. Quello che ha cambiato è spesso incapibile e forse anche controproducente: le carapine con i mantecatori, i prodotti grocery, l’esposizione delle sacche dei preparati in vetrina, i cornetti speciali…Un negozio e un business semplice si è complicato senza innovare. Intanto il food è diventato un fenomeno urbano, i fatturati si fanno nelle metropoli, i costi degli affitti si sono impennati, i significati di consumo sono cambiati.

4 – I NUOVI SIGNIFICATI DI CONSUMO DEL GELATO

La gelateria in Italia o mantiene una famiglia di due persone che vanno in vacanza da dicembre a febbraio…oppure deve evolversi verso un concetto di food experience più articolato. I problemi sono due e collegati tra di loro: scontrino medio basso e necessità di altissimi volumi di vendita.

Ma il gelato oggi è una consistenza, un’occasione di consumo, uno snack, un prodotto ideale per il delivery. Coni e coppette sono un’interpretazione vintage di nicchia, amabile, ma che dà fatturati conseguenti. Ritornano le coppe ma instagrammabili e il gelato to go come soluzione di pasto. Le opportunità di mercato sono spesso internazionali e se premium solo in USA.

5 – LA GRANDE DISTRIBUZIONE NON È UN’ALTERNATIVA

Chi crede che la GDO sia il mercato alternativo si sbaglia. L’iper è morto, il super non sta bene, e il convenience all’italiana ha già saturato il mercato; certo in GDO l’assortimento di gelati premium è una relativa novità…ma quanti sono i clienti disposti a spendere per questa esperienza di acquisto?

6 – LA GELATERIA HA BISOGNO DI INTEGRAZIONE CON ALTRI SETTORI

In primis la somministrazione poi la pasticceria. Ma ancora una volta è una questione di concept: non esiste una formula unica di successo e qualsiasi categoria si voglia mettere di fianco al gelato deve essere coerente con il posizionamento di appartenenza. Se parliamo di caffè: che caffè? Che metodi di estrazione? E che lievitati? La pasticceria è quella delle monoporzioni o l’alta pasticceria? Il rischio di perdita d’identità alla Grom o di confusione per il gelatiere è dietro l’angolo.

+1 –  IL RITORNO DEGLI ARTIGIANI

Seguendo gli chef, pizzaioli e pasticceri i migliori gelatieri stanno lavorando su nuovi concept di punti vendita e nuove esperienze per i clienti. Tenete d’occhio le prossime aperture di Otaleg a Roma e di Paolo Brunelli a Senigallia.